
Equipo de Research de PUENTE:
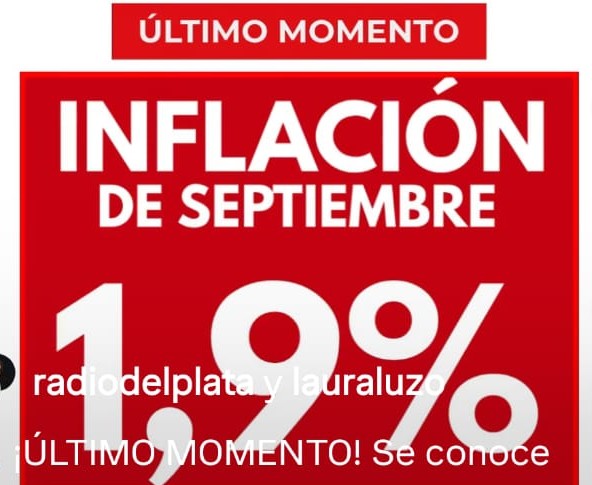
La inflación de septiembre quedó en 1.9% mensual, en línea con lo que preveíamos. Con esto, se aceleró ligeramente del 1.7% de agosto, pero por debajo de los niveles de julio. El aumento estuvo impulsado por tarifas de servicios públicos, nafta y alimentos, que subieron 2.0% en el mes.
En los últimos doce meses alcanzó un aumento del 33.4%, descendiendo desde los 33.8% de julio. Esperamos que el nivel de precios termine el año un 31% por encima del de diciembre 2025.
La inflación núcleo quedó en 1.7% mensual, al igual que nuestra propia medida de inflación subyacente. Consideramos que ésta es la «velocidad crucero» de los precios a la que se moverá el IPC durante los próximos meses, incluso un par de décimas más también.
Diego Piccardo, Economista jefe en la Fundación Libertad y Progreso:
“En septiembre, la inflación se ubicó en 1,9% mensual, frente al 1,7% de agosto, y alcanzó el 33,4% interanual. La composición del dato sugiere que la aceleración no responde a un deterioro generalizado de la dinámica inflacionaria, sino, en buena medida, al comportamiento de los precios estacionales, que pasaron de caer 0,9% a aumentar 2,9%. La señal más favorable provino de la inflación núcleo, que se desaceleró 0,1 puntos porcentuales, de 1,8% a 1,7% mensual.
Por su parte, los precios regulados avanzaron 2,3%, por encima del nivel general, en línea con la continuidad de la corrección de precios relativos durante el año no electoral. En lo que va del año, los precios regulados acumularon una suba del 8% en relación con los precios del componente núcleo, mientras que esta recomposición alcanzó el 62,1% desde el inicio de la gestión de Milei. Así, la desaceleración del componente núcleo convive con un ajuste de precios relativos que mantiene presión sobre la inflación general.
Para octubre, proyectamos una inflación de entre 1,8% y 1,9% mensual. La menor presión estacional respecto de septiembre contribuiría a moderar el índice, aunque los ajustes de precios regulados limitarían la desaceleración. Entre los aumentos previstos se destacan los colectivos de CABA y PBA (3,7%), el subte (3,6%) y las cuotas de medicina prepaga (entre 1,9% y 4,9%, según la empresa).
En este contexto, esperamos que la inflación se mantenga ligeramente por debajo del 2% mensual, con la evolución del componente núcleo como principal indicador para evaluar la continuidad del proceso de desinflación.”
Santiago Casas, Economista Jefe de EcoAnalytics:
El proceso de desinflación será lento y sinuoso. La ausencia de una regla clara y consistente de política monetaria, sumada al sostenimiento del cepo cambiario para las empresas, dificulta la recuperación de la demanda de pesos y limita las posibilidades de acelerar la baja de la inflación.
El mercado espera que la inflación acumulada durante los próximos doce meses esté en torno al 21%. Ese escenario implicaría una inflación mensual promedio del 1,6%, y en términos prácticos, equivaldría a un estancamiento del proceso de desinflación.
La inflación núcleo, el indicador más relevante para evaluar la persistencia de las presiones inflacionarias y la efectividad del plan de estabilización, se ubicó en el 1,7% mensual. Así, la núcleo trimestral anualizada alcanza el 23,4%. Son registros elevados que, en un contexto de debilidad de la actividad, vuelven mucho más costosa la estabilización en términos políticos.
Lamentablemente, los precios regulados y estacionales continúan teniendo una incidencia significativa sobre el índice general y dificultan una desaceleración más sostenida y previsible. Los estacionales, que en agosto habían contribuido a moderar la inflación, aumentaron 2,9% mensual, mientras que los regulados subieron 2,3%.
Vector Investments:
La inflación de septiembre se ubicó en 1,9% mensual y acumuló un 23,6% en lo que va del año y 33,4% interanual. Los últimos registros muestran cierta resistencia a consolidar la baja, con variaciones que se mantienen cerca del 2% mensual. La experiencia de otros países que atravesaron procesos de estabilización también, muestra que pasar de niveles de inflación de dos dígitos a uno solo requiere tiempo y que la reducción no necesariamente se produce de manera lineal.
El dato de septiembre vuelve a mostrar diferencias en la evolución de los precios. Los servicios y otros componentes no transables mantienen una dinámica superior a la de los bienes transables, con aumentos destacados en vivienda, educación y salud. A su vez, persisten incrementos en alimentos y bebidas, incluso con un ancla cambiaria y una política monetaria restrictiva. Esto refleja que la desaceleración de la inflación todavía enfrenta desafíos para consolidarse de manera sostenida.
Por Thiago Marino, Analista de Renta Fija de IOL
El dato publicado por el INDEC se ubicó en línea con lo esperado por el mercado, aunque marcó una aceleración respecto de agosto. La variación promedio de los precios fue de 1,9% en septiembre, 0,2 p.p. por encima del registro previo y en sintonía con lo proyectado tanto por la mediana del REM como por el Top 10, luego de que la inflación de CABA anticipara un 1,8%.
La aceleración del nivel general respondió a precios de Estacionales y, en menor medida, Regulados. Los primeros pasaron de una deflación de 0,9% a una suba de 2,9% (impulsados por Verduras), mientras que los segundos avanzaron 2,3% (por los ajustes en gas, electricidad y prepagas). La núcleo, que se había ubicado por encima del
nivel general, desaceleró hasta 1,7%.
La división que mayor aumento mostró fue “Vivienda, agua, electricidad, gas y otros combustibles” (3,1%), seguida por “Educación” (3,0%) y “Comunicación” (2,5%). Sin embargo, la aceleración del nivel general (+0,27 p.p. en términos de incidencia respecto de agosto) se concentró en tres rubros.
El más importante fue Verduras, que pasó de 3,6% a 9,7% y sumó 0,19 p.p. adicionales. Le siguieron Prendas de vestir (producto del cambio de temporada) y Recreación y cultura. En conjunto aportaron +0,45 p.p., más que toda la aceleración del mes, que fue parcialmente compensada por Frutas (-0,4%) y Restaurantes y hoteles (1,1%). “Alimentos y bebidas no alcohólicas” (la división de mayor peso) aceleró a 2,0%, aunque excluyendo Verduras estimamos que los alimentos habrían avanzado en torno a 1,1%.
En cuanto a los regulados, las tarifas de electricidad y gas (3,8%) explicaron buena parte del avance de Vivienda, mientras que Salud y Educación se mantuvieron en niveles elevados. El Gobierno continúa recomponiendo tarifas, pero conserva margen para administrar la velocidad de estos ajustes, dosificando su impacto. Hacia adelante, seguiremos de cerca la Carne, que repuntó a 0,8% (vs. 0,3%) tras varios meses de estabilidad y con mayor estacionalidad hacia el cierre del año, mientras que Transporte (1,5%) se mantiene contenido con un tímido avance en los combustibles (0,8%).
Las expectativas de inflación se mantienen ancladas, y el mercado parece discutir la inflación en el rango 1,5-2,0%.